[이데일리 김지완 기자] 오스테오닉(226400)이 정형외과용 임플란트 사업의 성장에 수술로봇을 더해 기업가치를 높일 것이라는 분석이 나왔다. 글로벌 의료기기 기업 짐머바이오메트에 공급하는 제품을 확대하고, 미국 척추수술 로봇 기업 인수로 새로운 성장동력을 확보했다는 평가다.
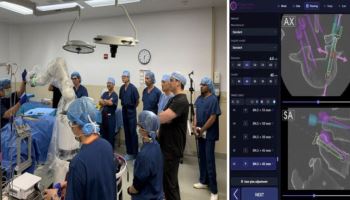
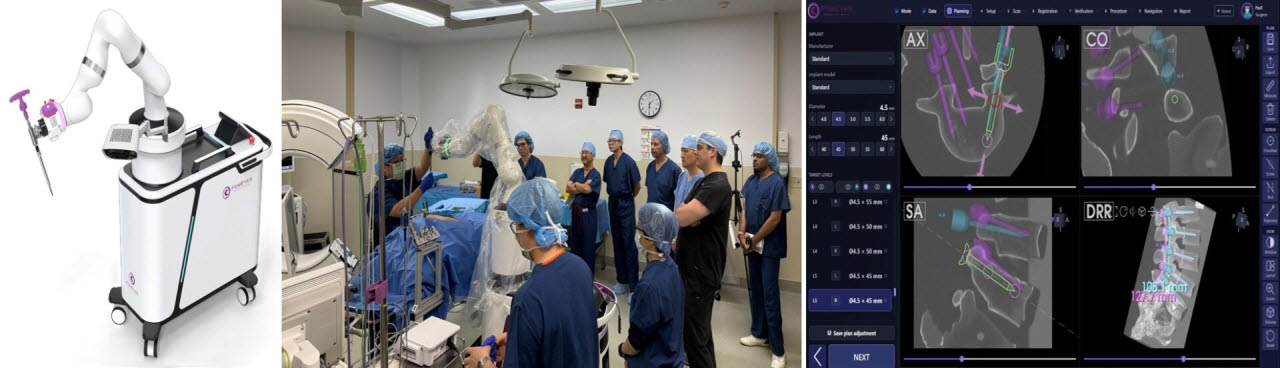 | | 좌-폭스아이즈가 개발한 F1 VSR, 가운데-카데바 대상 테스트, 우-F1 VSR 컨트롤러. (제공=오스테오닉) |
|
허선재 SK증권 연구원은 5일 보고서에서 “짐머향 공급 품목 확대와 트라우마·CMF 신규 고객사 확보에 힘입어 본업 중심의 이익 성장은 지속될 전망”이라고 밝혔다. 트라우마는 골절 치료용 제품을, CMF는 두개골·구강악안면의 골절 치료와 재건에 사용하는 제품을 뜻한다.
오스테오닉은 지난 4일 미국 척추수술 로봇 개발사 폭스아이즈의 지분 51%를 30억원에 인수한다고 발표했다. 수술로봇을 도입한 병원에 자사의 척추 임플란트를 함께 공급하면서 사업 간 시너지를 낼 수 있다는 분석이다. 중장기적으로는 골절·미용 수술로봇으로 사업을 확대할 계획이다.
폭스아이즈의 주력 제품 ‘F1 VSR’은 비전 카메라 기반 추적 기술로 수술 준비 절차를 간소화한 것이 특징이다. 보고서에 따르면 회사 측 테스트에서 척추 두 분절을 대상으로 한 수술 시간이 기존 대비 약 77% 단축됐다.
가격 경쟁력도 갖췄다. 대당 가격은 85만달러(11억4937만원)로 보고서가 비교한 기존 제품의 120만달러(16억2204만원)보다 약 30% 낮다.
허 연구원은 “중소형 병원 및 외래수술센터까지 고객군 확대가 가능하다”고 평가했다. 폭스아이즈는 올해 4분기 미국 식품의약국(FDA)에 510(k)를 신청하고, 내년 허가와 상용화를 추진할 계획이다.
본업에서는 수익성 회복이 예상된다. SK증권은 오스테오닉의 올해 3분기 매출액을 전년 동기 대비 15.4% 증가한 137억원, 영업이익을 27.3% 늘어난 28억원으로 추정했다. 예상 영업이익률은 20.5%다.
허 연구원은 “2분기 출하가 이연됐던 짐머향 물량이 반영되며 수익성 회복이 나타날 것으로 기대된다”고 설명했다. 짐머를 통한 미국 판매가 2년 차에 접어들면서 재주문도 본격화하고 있다. 신제품 슈처패서는 연말 FDA 승인을 거쳐 짐머 유통망을 통한 수출이 시작될 것으로 전망했다.
올해와 내년 영업이익은 각각 107억원, 131억원으로 예상했다. 내년에는 폭스아이즈의 연결 편입으로 약 40억원의 영업손실이 반영되지만, 본업 성장으로 전체 영업이익은 증가할 것으로 봤다.
이날 SK증권은 오스테오닉에 대해 투자의견 매수, 목표주가 7000원을 각각 제시했다.