이데일리가 편집국 내 각 취재부서와 디지털콘텐츠부의 협업 기획 ‘AI 딥데이터 리포트’를 시작합니다. 디지털콘텐츠부의 AI 데이터 분석에 현장 기자의 취재·검증을 더해 숫자에 담긴 한국의 변화와 과제를 짚습니다. 이번 주제는 바이오 분야 기술수출 관련입니다. 기술수출과 주가의 상관관계를 해부해 변화의 흐름을 추적합니다. [편집자주]
[이데일리 김승권, 김혜선 기자] 지난해 78% 상승, 올해 7% 하락.
국내 상장 제약·바이오기업의 조단위 기술수출 공시 이후 주가 흐름이 뒤집혔다. 한국거래소 정규장 종가 기준으로 지난해 4건은 공시 5거래일 뒤 주가가 공시 전날보다 약 78% 올랐지만, 올해 5건은 같은 기간 약 7% 내렸다. ‘조단위 계약은 곧 주가 급등’이라는 공식이 깨진 것이다.
공시 직전에 주식을 산 투자자라면 지난해 일주일 새 80% 가까운 수익을 냈다. 올해는 같은 방식으로 투자해 손실을 떠안았다. 기술수출의 성공이 더 이상 투자자의 수익으로 이어지지 않는다는 의미다. 이데일리는 자체 인공지능(AI) 데이터 분석으로 조단위 기술수출 이후 주가 흐름이 어떻게, 왜 바뀌었는지 짚어봤다.
 | | [이데일리 이미나 기자] |
|
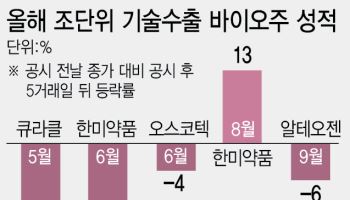
반도체로 쏠린 돈…“수조원 기술이전만으로는 시장 만족 안 해” 계약별로 보면 차이가 더 선명하다. 지난해에는 에이비온(약 101%)과 에이비엘바이오(4월 약 83%, 11월 약 74%)가 일주일 새 주가를 두 배 가까이 끌어올렸다. 5거래일 뒤 공시 전보다 주가가 낮았던 곳은 알테오젠(약 -5%)뿐이었다.
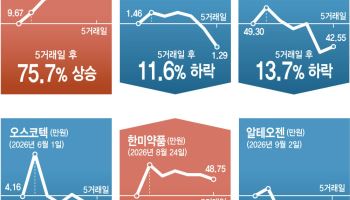
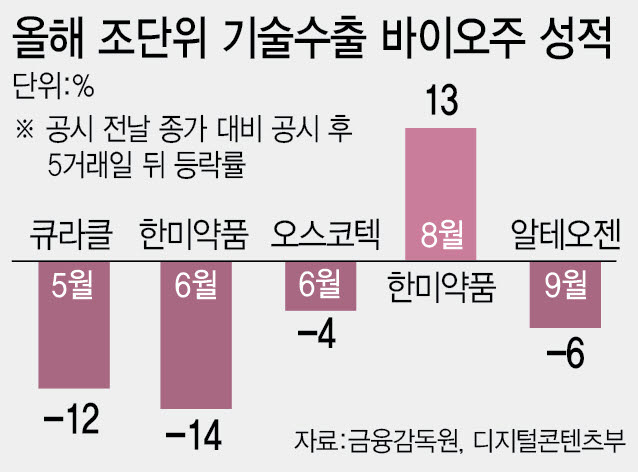
반면 올해는 반대로 한미약품(6월, 약 -13%), 큐라클(약 -12%), 알테오젠(약 -7%), 오스코텍(약 -4%)이 모두 공시 전보다 주가가 내려갔다. 5거래일 뒤에도 상승을 지킨 곳은 한미약품(8월, 약 19%) 1건이었다.
올해는 공시 당일 오른 폭부터 작았고, 그마저도 하루 만에 꺾였다. 지난해 4건의 주가는 공시일 약 30% 다음 날 약 59%, 5거래일 뒤 약 78%로 갈수록 올랐다. 올해 5건은 공시일 약 6%, 다음 날 약 3%로 상승폭이 줄더니 5거래일 뒤 약 -7%로 돌아섰다. 지난해만의 예외로 보기도 어렵다. 2022~2023년 4건(에이비엘바이오, 리가켐바이오 2건, 종근당)도 5거래일 뒤 모두 공시 전보다 높은 주가를 유지했고, 상승률은 약 13%였다.
공시를 보고 주식을 산 투자자에게는 더 뼈아프다. 올해 5건은 공시 당일 종가에 샀다면 5거래일 뒤 모두 손실을 봤다. 손실률은 한미약품(6월) 약 21%, 큐라클 약 16%, 한미약품(8월) 약 9%, 오스코텍 약 7%, 알테오젠 약 6%다. 기술수출의 성공이 더 이상 투자자의 수익으로 이어지지 않는다는 의미다.
공식이 깨진 첫 번째 배경은 수급이다. 지난해부터 증시 자금이 반도체로 몰리면서 바이오에 들어올 돈 자체가 줄었다. 코스피는 종근당이 기술수출을 공시하기 직전인 2023년 11월 3일 2368에서 한미약품 공시 직전인 올해 5월 29일 8476까지 뛰었다. 같은 기간 바이오는 상승장에서 소외됐다. 금리인하 기대까지 약해지면서 당장 이익을 내지 못하는 바이오는 투자 우선순위에서 밀렸다.
허혜민 키움증권 연구원은 “반도체가 분기에 90조원씩 이익을 내고 있는데 밸류에이션도 굉장히 싸다”며 “그런 섹터를 보다가 K바이오를 보면 기관 투자자들이 ‘이제 데이터 나오는 게 무섭다’는 얘기를 많이 한다”고 말했다.
장 탓만은 아니다…시장은 여전히 ‘계약의 질’에는 반응 얇아진 수급은 거래량에서도 드러난다. 2022~2023년 조단위 기술수출 공시일 거래량은 직전 5거래일 평균의 약 33배(중앙값)에 달했다. 올해는 약 5배에 그쳤다. 호재가 나와도 따라붙을 매수세가 부족하다 보니 공시일이 매수 기회가 아니라 차익실현 기회로 쓰이고 있다는 분석이다.
두 번째 배경은 시장의 학습이다. 시장은 이제 계약 총액보다 실제로 들어올 현금을 따진다. 국내 1세대 기술수출의 성적표가 그 계기가 됐다. 유한양행의 렉라자는 기술수출과 미국 허가를 거쳐 로열티를 받는 대표 사례다. 하지만 키움증권은 렉라자 로열티를 지난해 약 140억원으로 추정한다. 조단위 계약 당시 시장이 기대했던 수준과는 거리가 있다. 대형 계약 이후 권리가 반환되거나 개발이 중단된 사례가 쌓인 것도 투자자의 눈높이를 바꿨다.
허 연구원은 “이제는 AI도 많이 발달했고 시장도 학습이 많이 됐다”며 “수조원의 기술이전을 단순히 했다는 것만으로는 시장이 만족하지 않는다”고 말했다.
시장 전체가 약했던 영향도 있다. 올해 5건의 공시 전후 같은 기간 지수 등락률 중앙값은 약 -4%로, 2022~2023년(약 -1%)보다 나빴다. 하지만 지수 하락분을 빼고 봐도 5건 중 3건은 시장보다 더 빠졌다. 지난해에도 반도체 랠리가 이어졌지만 에이비엘바이오와 에이비온은 일주일 새 약 74~101% 급등했다. 장 탓만으로는 설명이 되지 않는다는 얘기다. 수급이 마른 장에 시장의 깐깐해진 잣대가 겹쳤다는 분석이 나오는 이유다.
상승분을 지키는 힘도 약해졌다. 올해 5건은 공시 직후 고점에서 5거래일 동안 반납한 폭이 중앙값 약 19%포인트(p)로, 2022~2023년(약 11%p)의 1.7배다. 허 연구원은 “기대감은 늘 있었고 데이터나 승인이 나오면 좌절하고 현실을 받아들이는 흐름을 반복했다”며 “문제는 이 무한루프가 점점 짧아지고, 요즘 하락은 이렇게까지 가파른 적이 없었다는 것”이라고 말했다.
반대로 시장은 여전히 계약의 질에는 반응하고 있다. 올해 유일하게 상승을 지킨 한미약품의 8월 제넨텍 계약은 계약금이 1억9000만달러로 국내 신약 기술수출 사상 두 번째 규모였다. 주가는 공시 당일 상한가로 마감했고, 5거래일 뒤에도 공시 전보다 약 19% 높았다. 다만 이 계약도 상한가 종가에 산 투자자는 5거래일 뒤 약 9% 손실을 봤다.
결국 주가의 기준점이 ‘계약 발표’에서 ‘현금 확인’으로 옮겨가고 있다는 평가다. 오병용 한양증권 연구원 애널리스트도 “바이오 분야는 성패를 예측해 베팅 하는게 아니”라며 “‘스토리’와 ‘일정(이벤트)’을 보고 파도를 타는 것”이라고 설명했다.