팜이데일리 프리미엄 기사를 무단 전재·유포하는 행위는 불법이며 형사 처벌 대상입니다.
이에 대해 팜이데일리는 무관용 원칙을 적용해 강력히 대응합니다.
[이데일리 김지완 기자] 메지온(140410)이 상염색체 우성 다낭성 신질환(ADPKD) 치료제만을 위한 미국 법인을 추가로 설립했다.
23일 회사에 따르면, 메지온은 염색체 우성 다낭성 신질환(ADPKD) 치료제 개발과 사업을 위한 신설 미국 법인(Mezzion Biotech, Inc)을 설립했다. 폰탄 치료제 개발을 담당하는 기존 미국 법인(Mezzion Pharmaceuticals, Inc)과 별도로 후속 사업의 임상과 상업화를 전담할 회사를 만든 것이다. 이번 신설 법인 역시 이전과 마찬가지로 100% 자회사다.
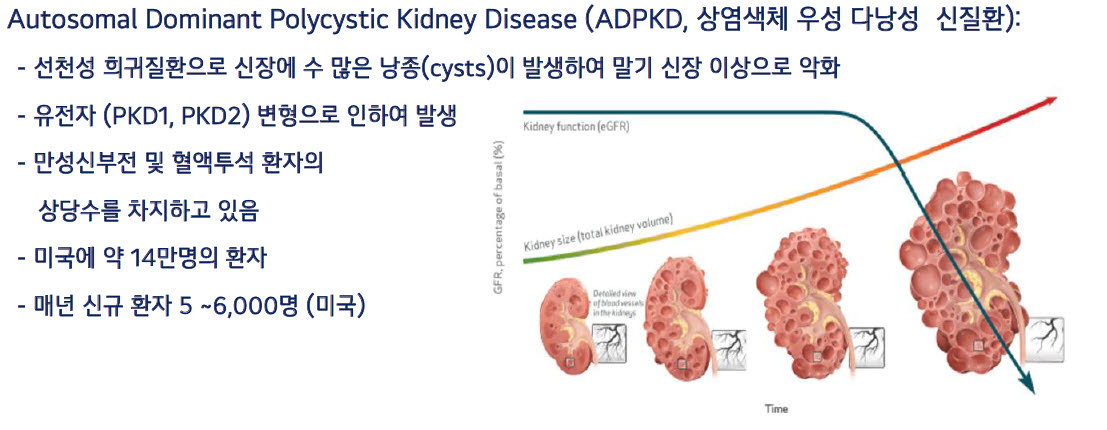 | | ADPKD 설명 및 환자 현황. (제공=메지온) |
|
메지온은 현재 미국 식품의약국(FDA)와 사전 협의를 거쳐 ADPKD 한국·미국 임상 2b상 진입을 준비하고 있다. 앞서 지난 5월 FDA로부터 기존 유데나필의 비임상·임상·안전성 자료가 ADPKD 임상 개발 근거가 될 수 있다는 서면 의견을 받았다. ADPKD는 양쪽 콩팥에 물혹이 생기고 커지면서 콩팥 기능이 점차 떨어지는 유전성 희귀질환이다. 병이 심해지면 투석이나 콩팥 이식이 필요한 말기 신부전으로 이어질 수 있다.
“폰탄과 따로”…ADPKD에 별도 ‘가격표’ 붙인다 핵심은 ADPKD 사업에 독립적인 ‘가격표’를 붙일 기반을 마련했다는 데 있다.
메지온 관계자는 “폰탄을 위한 미국 법인은 기존에도 있었다”며 “ADPKD 비즈니스와 임상을 위한 법인을 따로 설립한 것”이라고 설명했다. 이어 “미국에서 기술이전 외에도 특정 파이프라인을 가진 회사의 M&A와 상장이 이뤄지는 점을 고려했다”고 덧붙였다.
신설 법인은 ADPKD의 글로벌 임상시험과 FDA 규제 협의를 총괄한다. 여기에 별도 투자 유치나 M&A, 상장까지 추진한다면 법인 자체가 ADPKD의 가치를 인정받는 창구가 될 수 있다. 치료제 권리를 파는 기술이전에서 나아가, 약을 가진 회사에 투자받거나 회사를 매각하는 선택지까지 열어둔 셈이다.
투자 대상으로서도 구도가 달라진다.
IB업계 관계자는 이번 법인 설립을 두고 “투자자는 메지온 전체가 아닌 ADPKD의 성공 가능성과 시장성을 보고 자금을 넣을 수 있다”며 “메지온으로서는 폰탄 치료제 개발을 이어가면서 ADPKD에 필요한 자금을 별도로 확보할 여지가 생긴다”고 분석했다.
회사 측은 “핵심 지식재산권(IP)의 전략적 연계 및 미국 현지 자금조달 모델 등을 다각도로 검토할 것”이라며 “본사의 재무적 안정성을 유지하면서 자회사 파이프라인 가치를 극대화하는 투트랙 성장 모델을 구현하겠다”고 밝혔다.
모범답안은 레귤러스 2.3조·텔라반트 10조 메지온의 이번 신설 법인 설립엔 노바티스 미국 레귤러스 테라퓨틱스 인수 사례가 참고가 됐다.
노바티스는 지난해 4월 레귤러스를 선급금 8억달러(1조1077억원)와 규제 관련 마일스톤 달성 시 추가 9억달러(1조2462억원)를 지급하는 조건으로 인수한다고 발표했다. 최대 거래 규모는 17억달러(2조3539억원)다. 같은 해 6월 인수를 완료하면서 레귤러스는 노바티스의 간접 완전자회사가 됐다.
거래 핵심은 ADPKD 치료제 후보물질 ‘파라부르센’이었다. 마이크로RNA인 ‘miR-17’을 표적으로 삼아 신장 내 낭종 성장과 질환 진행을 억제하도록 개발한 약물이다. 인수 발표 당시 반복 용량 증량 임상 1b상을 마친 단계였다. 아직 판매 허가를 받지 않은 신약에 대규모 자금이 투입된 것이다. 즉, ADPKD 신약을 확보하기 위해 개발사를 통째로 인수한 거래가 나온 것이다.
파이프라인 전담 법인 거래는 로슈의 텔라반트 인수에서 더 뚜렷하게 드러난다.
로이반트와 화이자는 2022년 염증성 장질환 치료제 후보물질 ‘RVT-3101’의 미국·일본 개발과 상업화를 위해 텔라반트를 설립했다. 지분은 각각 75%, 25%였다.
로슈는 이듬해 10월 텔라반트를 선급금 71억달러(9조8320억원)와 단기 마일스톤 1억5000만달러(2077억원) 조건으로 인수하는 계약을 발표했다. 당시 RVT-3101은 임상 2b상 결과를 확보한 상태였다. 별도 회사에 담긴 신약 권리를 회사 인수 방식으로 확보한 것이다.
톨밥탄 빈틈 노려 임상·기술이전 속도 낸다 메지온이 겨냥하는 시장은 장기 복용 부담을 낮춘 ADPKD 치료제 시장이다. 회사가 제시한 글로벌 시장 규모는 2024~2025년 기준 약 18억달러(2조5000억원)로, 2035년에는 약 32억달러(4조4313억원)까지 확대될 전망이다.
기존 치료제의 한계는 후속 신약에 기회다. 현재 쓰이는 톨밥탄(지나크)은 빠르게 진행할 위험이 있는 성인 ADPKD 환자의 신장 기능 저하를 늦추지만, 심각한 간 손상 위험 때문에 정기적인 간기능 검사가 필요하다. 투약 전과 투약 후 2주·4주에 검사하고, 이후 18개월간 매월, 그 뒤에도 3개월마다 검사해야 한다. 갈증과 소변량 증가, 잦은 배뇨도 장기 복용에 부담이 된다.
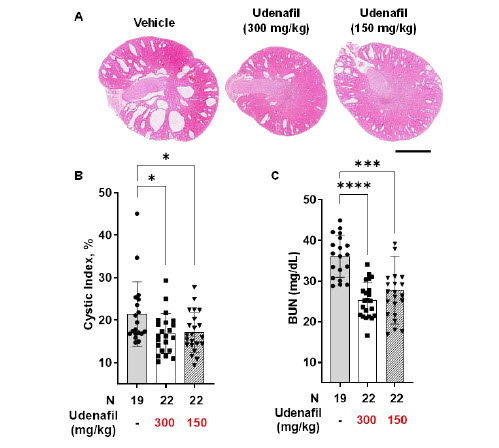 | | ADPKD 동물모델에서 유데나필 투여군은 대조군보다 신장 낭종과 혈중요소질소(BUN) 수치가 유의하게 감소했다. 낭종 감소는 P<0.003, BUN 감소는 P<0.001로 나타났다. (자료=메지온) |
|
메지온은 다른 작용기전과 축적된 인체 투여 경험을 바탕으로 차별화를 꾀하고 있다. 톨밥탄이 물혹(낭종)을 키우는 신호를 차단한다면, 유데나필은 혈관을 이완시켜 신장 속 혈액순환을 개선하는 방식으로 접근한다. 회사는 이를 통해 신장 손상을 줄이고 물혹 성장과 섬유화를 억제할 수 있을 것으로 기대하고 있다.
전임상에서는 이러한 가능성을 뒷받침하는 결과가 나왔다. 미국 메이요클리닉이 수행한 ADPKD 동물모델 시험에서 유데나필 투여군은 대조군보다 신장에서 낭종이 차지하는 비율인 낭종지수와 신장 기능 관련 지표인 혈중요소질소(BUN)가 통계적으로 유의하게 감소했다.
김용철 서울대학교병원 신장내과 임상부교수는 “ADPKD 연구에서 가장 중요한 두 지표는 물혹의 크기와 신장 기능”이라며 이번 시험에서 두 지표가 모두 개선된 점에 의미를 부여했다.
장기 안전성 자료도 회사가 내세우는 강점이다. 메지온에 따르면 유데나필은 기존 개발 과정에서 소아·성인 4700명 이상에게 투여됐고 최대 5년의 장기 투여 자료를 확보했다. 회사 측은 지금까지 축적한 임상자료에서 톨밥탄처럼 개발과 투약을 제한할 정도의 간독성 신호는 관찰되지 않았다고 설명했다. 다만 ADPKD 환자에서의 치료 효과와 장기 안전성은 향후 임상에서 확인해야 한다.
신설 미국 법인은 이 같은 전임상 결과와 기존 인체 투여 자료를 바탕으로 ADPKD 임상 개발을 이끌게 된다. 메지온 관계자는 “미국 현지 거점을 적극 활용해 글로벌 임상과 FDA 인허가 절차를 가속화하고 신약 가치를 조기에 가시화하겠다”고 목소리를 높였다.