팜이데일리 프리미엄 기사를 무단 전재·유포하는 행위는 불법이며 형사 처벌 대상입니다.
이에 대해 팜이데일리는 무관용 원칙을 적용해 강력히 대응합니다.
[이데일리 김승권 기자] 30일 헬릭스미스(084990)는 중국 파트너사의 유전자치료제 상업화에 따른 로열티 기대감에 20% 가까이 올랐고 지놈앤컴퍼니(314130)는 내달 글로벌 항체약물접합체(ADC) 학회를 앞두고 기술이전 기대감이 커지며 두 자릿수 상승했다. 에스지헬스케어(398120)는 중국 입자치료 기업과의 국내 독점 사업권 계약 소식에 13% 올랐다. 세 종목 모두 1년 새 주가가 크게 밀렸던 종목이다.
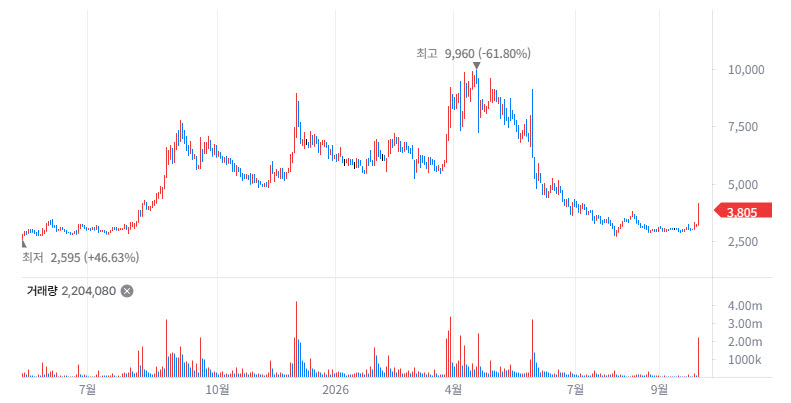 | | 지놈앤컴퍼니 일봉 주가 추이 (자료=네이버증권) |
|
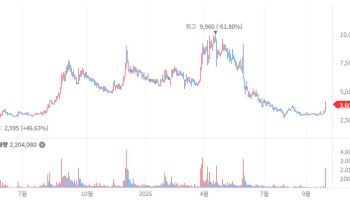
헬릭스미스, 22년 뚝심의 결실 ‘세도밍지’ 中 상업화…로열티 유입 기대감 이날 KG제로인에 따르면 헬릭스미스는 전 거래일 대비 18.85%(605원) 급등한 3,815원에 장을 마감했다. 장중 한때 4,170원까지 치솟으며 강력한 매수세가 유입됐다.
지난 1년간 헬릭스미스의 주가는 기대와 실망이 엇갈리는 극심한 변동성을 겪었다. 올해 봄, 중국 파트너사의 품목허가 기대감이 고조되며 8,000원대(52주 최고가 9,960원)를 터치하기도 했으나, 지난 5월 실제 허가 소식이 전해진 직후에는 오히려 ‘뉴스에 파는’ 차익 매물과 초기 시장 진입 불확실성이 부각되며 주가가 하락 반전, 2,700원대까지 밀린 바 있다.
이날의 주가 반등은 중국 파트너사 노스랜드바이오텍을 통한 중증하지허혈(CLI) 치료제 ‘세도밍지 주사액(NL003)’의 상업화가 임박함에 따라, 실질적인 로열티 현금흐름 창출 기대감이 재점화된 덕분이다. 세도밍지는 헬릭스미스의 유전자치료제 ‘엔젠시스(VM202)’를 기반으로 개발되어 지난 5월 중국 국가약품감독관리국(NMPA)으로부터 중국 최초의 플라스미드 DNA 기반 유전자치료제로 품목허가를 받았다. 노스랜드는 최근 베이징에서 열린 중국세포·유전자치료대회(CSGCT 2026)에서 상업화 출시를 공식 선언했다.
이는 2004년 기술이전 이후 무려 22년 만에 맺은 이번 결실로, 헬릭스미스는 시판 후 7년간 매년 순매출의 7%와 총매출의 4% 중 높은 금액을 로열티로 수령하게 된다. 체질 개선도 긍정적이다. 2023년 말 바이오솔루션이 최대주주로 등극한 이후 강도 높은 구조조정을 단행, 당기순손실을 641억 원(2023년)에서 지난해 3억 원 수준으로 대폭 축소했으며 약 800억 원의 든든한 현금성 자산도 확보했다.
관건은 현지 시장 안착이다. 한 증권가 애널리스트는 “허가 당일 노스랜드 주가가 25% 급락했던 것은 비급여 처방의 한계와 병원 진입 장벽에 대한 우려 때문이었다”며 “현재 추진 중인 중국 국가 의료보험 약품목록 등재 여부가 헬릭스미스의 기업가치에 결정적 변수가 될 것”이라고 분석했다.
헬릭스미스 관계자는 “NL003 허가라는 글로벌 레퍼런스를 지렛대 삼아, 중국 외 글로벌 시장에서도 기술이전, 공동개발, 전략적 제휴를 본격화할 계획”이라고 강조했다.
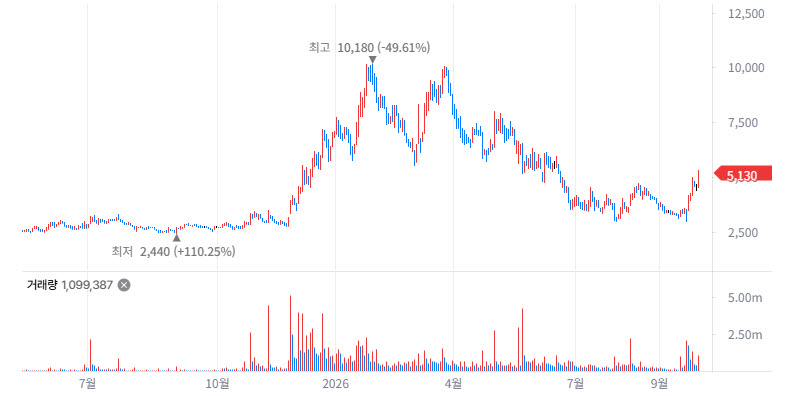 | | 지놈앤컴퍼니 주가 추이 (자료=네이버증권) |
|
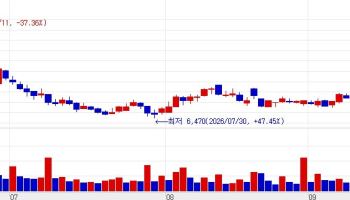
지놈앤컴퍼니, ‘월드 ADC’ 출격 대기…차세대 신규 타깃 기술이전 ‘정조준’ 지놈앤컴퍼니는 전 거래일 대비 13.59%(610원) 오른 5,100원에 거래를 마쳤다. 지난 23일 14% 급등에 이어 상승 랠리를 이어가며, 이달 초 3,000원대 중반에 머물던 주가가 한 달 새 50% 가까운 상승률을 기록 중이다. 다만 52주 최고가인 1만 180원과 비교하면 여전히 절반 수준에 머물러 있는 상황이다.
주가 랠리의 기폭제는 다가오는 11월 12~15일 미국 샌디에이고에서 열리는 전 세계 최대 ADC 전문 콘퍼런스 ‘월드 ADC’ 참가 소식이다. 회사는 이 자리에서 자사의 독자적 신약개발 플랫폼 ‘지노클(GNOCLE)’로 발굴한 신규 타깃 ADC 파이프라인의 핵심 연구 데이터를 전격 공개하고, 복수의 다국적 제약사와 본격적인 기술이전(L/O) 논의를 진행할 예정이다.
지놈앤컴퍼니의 경쟁력은 ‘신규 타깃(Novel Target)’ 선점에 있다. 기존 ADC 항암제들이 주로 HER2나 TROP2 등에 집중되어 있다면, 지놈앤컴퍼니는 콘택틴-4(CNTN4)를 표적으로 하는 ‘GENA-104 ADC’, 인테그린β4(ITGB4)를 겨냥한 ‘GENA-120’ 등으로 차별화를 꾀하고 있다.
특히 ‘GENA-120’은 항체 1개당 페이로드 8개를 부착한 고효율 ‘DAR 8’ 구조로 설계되어, 경쟁 약물인 중국 씨스톤의 CS5006(DAR 4) 대비 월등한 항암 효능을 기대받고 있는 상황이다.
中 카심 ‘삼중입자 치료기’ 국내 독점권 확보…의료기기 패러다임 전환 에스지헬스케어는 전 거래일 대비 약 13% 오른 2,305원에 장을 마감했다. 이달 중순까지 1,900원대의 지루한 횡보세를 이어가던 주가는 굵직한 해외 장비 독점권 확보 소식과 함께 단숨에 2,300원대 위로 뛰어올랐다.
에스지헬스케어 주가 상승의 직접적 모멘텀은 진입 장벽이 극도로 높은 초정밀 방사선치료인 ‘입자치료’ 시장으로의 진출이다. 회사는 지난 28일 중국의 입자치료 전문기업 카심(CASHIM)과 차세대 ‘삼중입자 치료시스템’의 국내 독점 공급 및 전략적 사업협력 계약을 체결했다고 29일 발표했다. 에스지헬스케어는 이를 통해 국내 대형 병원을 대상으로 단순 장비 납품을 넘어 사업 개발, 설치 지원, 기술 교육 및 유지보수에 이르는 토털 솔루션을 제공하게 된다.
이번에 독점권을 확보한 카심의 ‘HiTS 200’은 임상 현장의 게임 체인저로 불린다. 양성자, 헬륨 이온, 카본 중입자 등 무려 세 종류의 각기 다른 입자빔을 단일 가속기 플랫폼에서 구현하는 최첨단 시스템이다. 특히 기존 중입자 치료센터 구축에 막대한 부지와 수천억 원의 투자가 필요했던 반면, HiTS 200은 약 1,500㎡의 비교적 콤팩트한 공간에도 구축이 가능해 공간 및 비용 효율성을 극대화했다.
카심은 중국과학원 근대물리연구소의 독보적인 중입자 가속기 연구 성과를 스핀오프해 설립된 강소기업으로, 이미 2019년 의료용 가속기 판매 승인을 취득했다. 현재 중국 내 5대의 치료 시스템이 가동 중이며 2031년까지 9대가 추가로 구축될 만큼 기술의 상업성이 검증됐다.
김정수 에스지헬스케어 대표는 “이번 독점 계약은 차세대 입자치료 기술을 국내 의료 현장에 대중화하기 위한 중요한 출발점”이라며 “국내 의료 환경에 최적화된 통합 솔루션을 제공하고, 당사의 강점인 AI 영상 분석 기술과의 융합을 통해 고부가가치 차세대 암 치료 플랫폼으로 사업 영역을 전면 확대해 나가겠다”고 강조했다.
한편 에이비온은 이날 리가켐바이오사이언스와 면역사이토카인-항체약물접합체(iADC) 플랫폼 공동연구 및 기술도입 계약을 체결했다고 공시했다. 에이비온의 인터페론 베타 변이체(IFN-β mutein) 기반 면역사이토카인-항체에 리가켐바이오의 ADC 플랫폼 기술을 적용해 하나의 분자로 결합하는 방식으로, 리가켐바이오는 최대 5개 타깃에 대한 글로벌 독점 개발·상업화 권리를 확보했다. 계약 규모는 비공개지만, 리가켐바이오 자기자본(5411억원)의 10% 이상이다.
그러나 같은 날 한국거래소는 코스닥시장 상장규정 제56조제1항에 따라 에이비온을 상장적격성 실질심사 대상으로 결정했다. 이에 따라 에이비온의 매매거래정지는 이어지며, 거래소는 통보일로부터 20영업일 이내인 오는 10월 30일까지 기업심사위원회 심의를 거쳐 상장폐지 여부나 개선기간 부여 여부를 결정할 예정이다.