[이데일리 김지완 기자] 메리츠증권이 유한양행(000100)의 3분기 깜짝 실적에도 불구하고 항암 신약 ‘렉라자’(미국 제품명 라즈클루즈)의 글로벌 로열티 수익 증가 속도가 기대에 못 미친다고 평가했다. 다만 원료의약품(API) 수주 확대와 유한화학의 실적 개선 가능성에 주목하며 투자의견 ‘매수’(Buy)는 유지했다.
메리츠증권은 지난 29일 발간한 ‘유한양행, 로열티 눈높이 조정, 유한화학 성장에 주목’ 보고서에서 유한양행의 적정주가를 기존 12만원에서 11만원으로 8.3% 하향 조정했다.
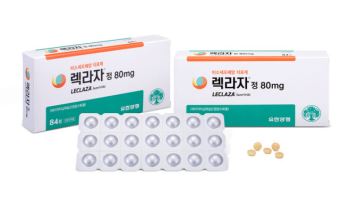
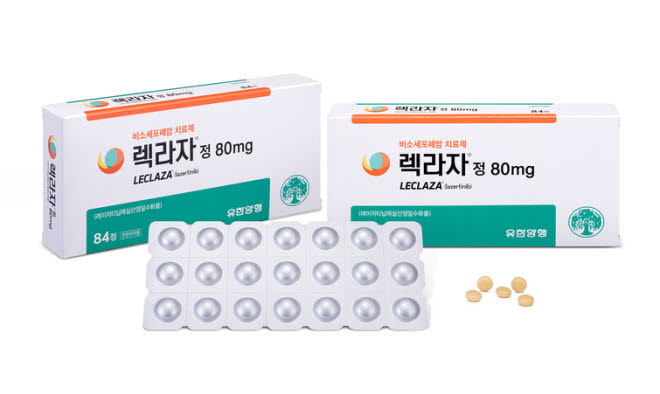 | | 유한양행 폐암 신약 렉라자. (사진=유한양행) |
|
유한양행의 3분기 연결 매출액은 6043억원으로 전년 동기 대비 6.0% 증가했다. 영업이익은 332억원으로 50.9% 늘어나 시장 예상치를 웃돌았다. 약품사업과 헬스케어사업 매출이 각각 4.8%, 32.7% 증가하며 실적 개선을 이끌었다. 메리츠증권은 유한양행의 올해 매출액을 2조3860억원, 영업이익을 1379억원으로 예상했다. 내년에는 매출액 2조5667억원, 영업이익 1379억원을 전망했다.
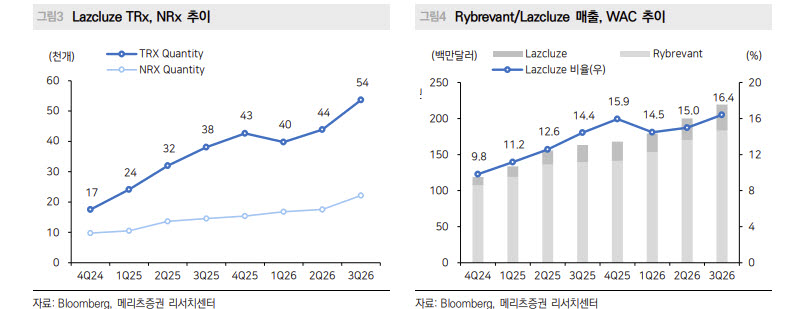
다만 렉라자의 글로벌 판매에 따른 로열티 수익은 기대에 미치지 못했다. 3분기 렉라자 러닝로열티는 75억원으로 전분기보다 증가했지만, 높은 기업가치를 뒷받침하기에는 부족하다는 분석이다.
김준영 메리츠증권 연구원은 “렉라자의 로열티 증가 속도가 아직 더디다”며 “높은 밸류에이션을 정당화하기에는 부족한 상황”이라고 평가했다.
렉라자의 글로벌 성장 가능성이 꺾였다는 의미는 아니다. 병용약물인 리브리반트 피하주사(SC) 제형의 미국 처방 확대와 글로벌 승인 국가 증가에 힘입어 내년에도 로열티 성장이 이어질 것으로 전망했다.
특히 2027년 공개가 예상되는 글로벌 임상(MARIPOSA)의 최종 전체생존기간(OS) 결과가 중요한 변수다. 생존기간 개선 효과가 추가로 입증될 경우 글로벌 처방 확대에 힘이 실릴 수 있다는 판단이다.
반면 유한화학을 중심으로 한 원료의약품 사업은 새로운 성장동력으로 평가받았다. 유한양행은 올해 총 4758억원 규모의 API 공급계약을 확보했다. 이에 따라 4분기부터 해외사업 매출 증가가 본격화될 것으로 전망됐다.
김 연구원은 “유한화학의 API 수주를 통한 위탁개발생산(CDMO) 매출 확대와 렉라자의 글로벌 처방 증가가 향후 실적과 기업가치의 주요 모멘텀으로 작용할 것”이라고 내다봤다.