팜이데일리 프리미엄 기사를 무단 전재·유포하는 행위는 불법이며 형사 처벌 대상입니다.
이에 대해 팜이데일리는 무관용 원칙을 적용해 강력히 대응합니다.
[이데일리 김새미 기자] 인공지능(AI) 관련 우려로 국내 증시가 휘청인 6일 바이오·헬스케어 종목들도 대체로 약세를 면치 못했다. 이런 가운데 아리바이오랩(옛 차백신연구소(261780))은 비상장 계열사 아리바이오와의 합병 기대감에 11% 넘게 상승했다. 반면 씨어스(458870)는 3분기 실적 부진에 하한가를 기록했고, 인바디(041830)는 영업이익 급증에도 순이익이 반토막 나면서 주가가 27% 급락했다.
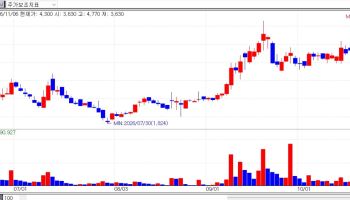
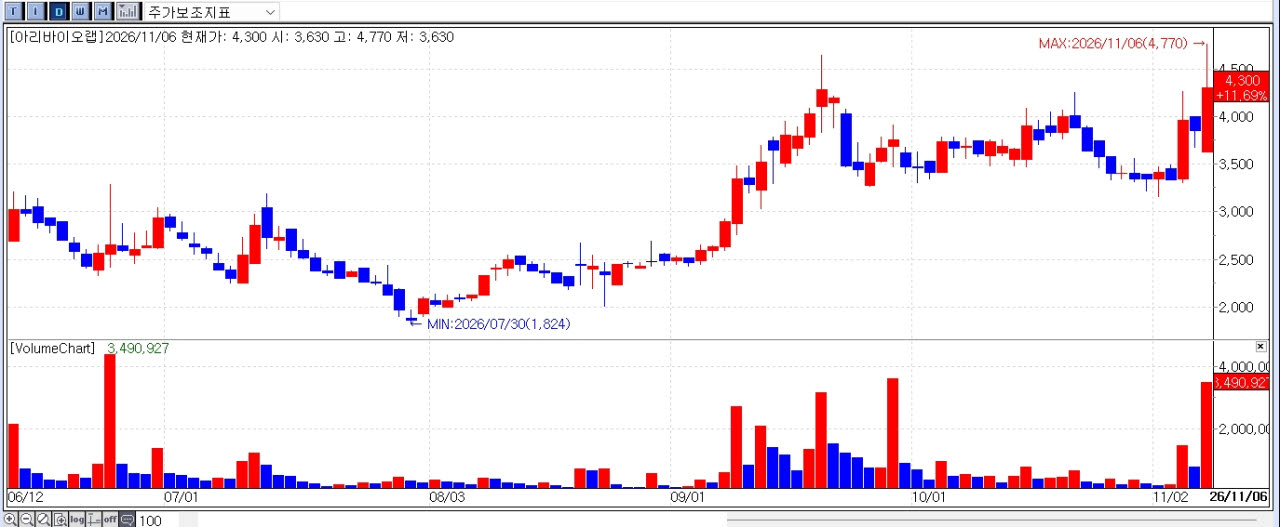 | | 최근 아리바이오랩 주가 추이 (자료=KG제로인 엠피닥터) |
|
아리바이오랩, 합병 기대감에 11.7%↑…50억 CB에 100억 베팅 이날 KG제로인 엠피닥터(MP DOCTOR)에 따르면 아리바이오랩은 전일 대비 450원(11.69%) 오른 4300원에 거래를 마쳤다. 비상장 계열사 아리바이오의 전환사채(CB) 인수에 이어 양사 합병 가능성이 제기되면서 투자심리를 자극한 것으로 풀이된다. 이날 거래량은 319만5391주로 지난 4일(143만5302주)의 2배를 웃돌았다.
앞서 아리바이오랩은 지난 4일 아리바이오의 제26회 CB 권면금액 50억원어치를 100억원에 인수하기로 결정했다고 공시했다. 액면금액의 2배를 지급한 것으로, 인수금액은 아리바이오랩 자기자본의 84.32%에 해당한다. 해당 CB의 전환가액은 주당 1만원으로, 전량 주식으로 전환하면 아리바이오 주식 50만주를 확보할 수 있다. 공시 당일 아리바이오랩 주가는 3965원으로 18.71% 급등했다.
이번 거래는 아리바이오그룹의 지배구조 개편 움직임과 맞물려 주목받고 있다. 아리바이오랩은 지난 9월 180억원 규모의 제3자배정 유상증자를 결정했다. 아리바이오가 150억원, 아리바이오홀딩스가 30억원을 출자하는 구조다.
오는 30일 증자대금 납입이 완료되면 아리바이오랩의 최대주주는 기존 아리바이오홀딩스에서 아리바이오로 변경될 예정이다. 아리바이오가 상장 계열사의 최대주주로 올라서는 동시에 아리바이오랩은 CB를 통해 아리바이오의 잠재 지분을 확보하는 셈이다.
이날 아리바이오가 아리바이오랩을 새로운 합병 대상으로 검토할 가능성이 있다는 관측이 한 언론을 통해 제기됐다. 계열사 간 지분 결속 강화가 향후 우회상장이나 합병을 위한 사전 작업일 수 있다는 해석이다.
이에 대해 아리바이오 관계자는 “CB 인수 건은 사실이지만 합병 관련 내용은 해당 매체의 해석인 것 같다”며 “관련해서 아는 내용은 없다”고 말했다.
향후 주가에 영향을 미칠 또 다른 변수는 아리바이오의 알츠하이머병 치료제 ‘AR1001’의 글로벌 임상 3상 결과다. 아리바이오는 오는 16일 미국 보스턴에서 열리는 알츠하이머병 임상시험학회(CTAD)에서 AR1001의 글로벌 임상 3상 톱라인 결과를 발표할 예정이다.
아리바이오 관계자는 “지금은 톱라인 발표를 앞두고 있는 상황이라 그 쪽에 회사 역량을 집중하고 있다”고 언급했다.
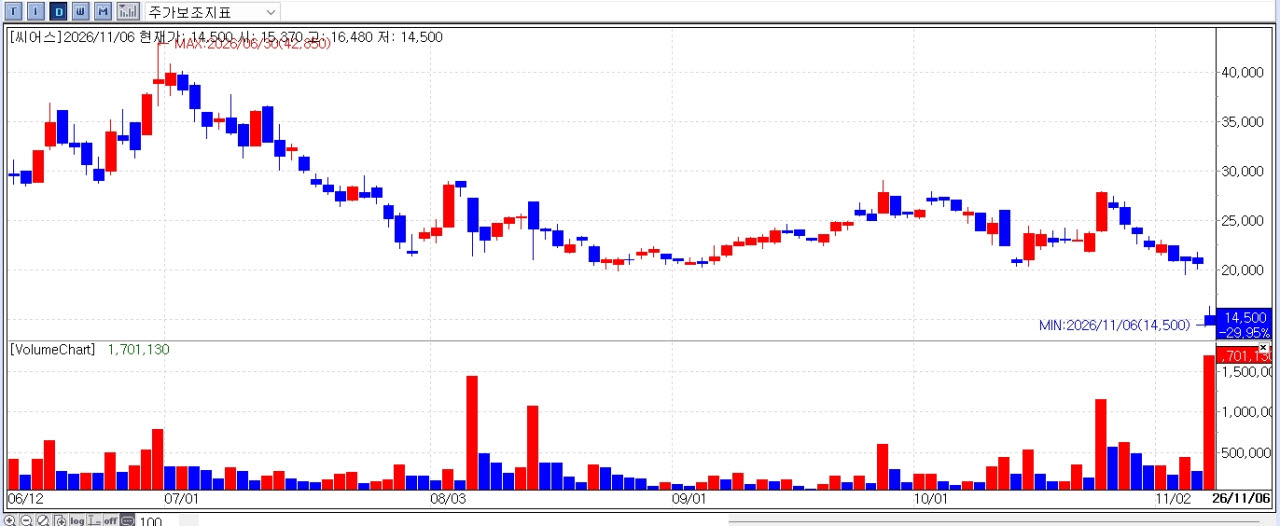 | | 최근 씨어스 주가 추이 (자료=KG제로인 엠피닥터) |
|
씨어스, 3분기 적자 전환에 下…서버 수급 차질 ‘직격탄’ 이날 씨어스는 전일 대비 6200원(29.95%) 급락한 1만4500원에 거래를 마쳤다. 올해 3분기 매출이 전년 동기 대비 감소하고 영업이익과 순이익 모두 적자로 돌아서는 등 부진한 실적을 발표하면서 하한가에 도달한 것이다.
씨어스는 이날 3분기 연결 기준 영업손실은 19억원으로 전년 동기 67억원 흑자에서 적자 전환했다고 공시했다. 같은 기간 매출은 98억원으로 38% 줄고 순손실은 19억원으로 전년 동기 67억원 흑자에서 적자로 돌아섰다. 매출 감소와 함께 수익성까지 악화된 셈이다.
회사 측은 주력 제품인 인공지능(AI) 병상 모니터링 플랫폼 ‘씽크’(thynC)의 서버 수급 차질을 실적 부진의 원인으로 설명했다. 씽크 공급에 필요한 서버 확보가 지연되면서 제품 설치와 매출 인식 일정에도 차질이 발생했다는 것이다.
회사는 올해 누적 실적은 여전히 큰 폭의 성장세를 유지하고 있다고 강조했다. 씨어스의 3분기 누적 매출은 707억원으로 전년 동기 278억원 대비 155% 증가했다. 같은 기간 누적 영업이익은 249억원으로 226.7% 늘었고, 누적 순이익도 248억원으로 225.0% 증가했다.
상반기까지 이어진 실적 호조가 3분기 들어 성장세가 급격히 꺾인 셈이다. 씨어스는 지난달 말 서버 입고를 완료하고 병원별 설치를 순차적으로 진행 중이라고 전했다. 델·HP·레노버 등 주요 제조사와 협력하고 주문자상표부착생산(OEM) 계약도 추진해 공급망을 다변화할 방침이다.
이영신 씨어스 대표는 “3분기 서버 수급 차질로 기대에 미치지 못하는 실적을 기록하며 주주와 투자자 여러분께 우려를 끼쳐드린 점을 무겁게 받아들이고 있다”며 “서버 수급 정상화와 안정적인 제품 공급을 통해 4분기 실적 회복에 집중하고, 지속적인 성장과 주주가치 제고를 위해 최선을 다하겠다”고 말했다.
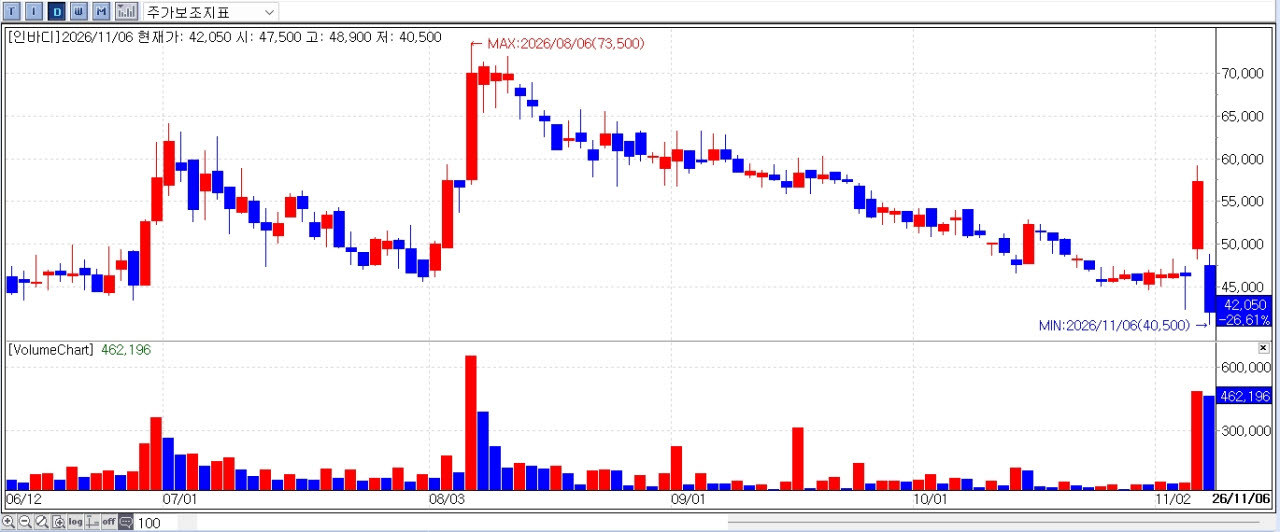 | | 최근 인바디 주가 추이 (자료=KG제로인 엠피닥터) |
|
인바디, 영업익 2배에도 주가는 27% ↓…‘이익의 질’ 논란 이날 인바디는 전일 대비 1만5550원(27.14%) 급락한 4만1750원에 거래를 마쳤다. 전날 23.89% 급등한 지 하루 만에 상승분을 모두 반납하고 추가 하락한 것이다. 장중 한때 하한가에 근접할 정도로 매도세가 몰렸다.
올해 3분기 매출과 영업이익이 모두 증가했지만 순이익이 반토막 난 데다 영업이익 개선에도 일시적인 회계 효과가 반영됐다는 분석이 나오면서 투자심리가 악화된 것으로 풀이된다.
인바디는 지난 5일 3분기 연결 기준 영업이익이 전년 동기 대비 95.6% 급증한 193억원으로 잠정 집계됐다고 공시했다. 같은 기간 매출은 713억원으로 19.2% 늘어난 반면 순이익은 44억원으로 53.1% 감소했다. 외형 성장과 영업이익 개선에도 최종 이익이 크게 줄어든 셈이다.
증권가에서는 영업이익 급증을 온전한 수익성 개선으로 보기 어렵다는 분석도 나왔다.
키움증권은 환율 하락에 따른 매출원가 감소와 재고자산 관련 미실현이익 조정 등이 영업이익률을 끌어올렸다고 분석했다. 실제 3분기 영업이익률은 27.1%에 달했지만 이러한 효과를 제외한 정상 영업이익률은 19.5%로 추정했다. 이는 2분기 정상 영업이익률 20.3%보다 낮은 수준이다.
순이익 감소에는 영업외손익 악화가 영향을 미친 것으로 추정된다. 영업이익 193억원에 비해 순이익이 44억원에 그치면서 영업외 비용과 법인세 등의 영향을 확인할 필요가 있다는 지적이다.
그럼에도 누적 실적은 성장세를 이어갔다. 올해 3분기 누적 매출은 2130억원으로 전년 동기 대비 24.1% 증가했고 영업이익은 501억원으로 83.9% 늘었다. 누적 순이익도 352억원으로 49.1% 증가했다.
4분기에는 3분기 실적을 끌어올린 일시적 요인이 사라지고 연말 비용이 반영되면서 수익성이 낮아질 것으로 전망된다.
신민수 키움증권 연구원은 “4분기에는 관세 환급이 없고, 환율 영향도 3분기 대비 줄어들 것으로 전망돼 매출총이익률은 76.5%로 전망한다”며 “영업이익률은 연말 성과급 지급 등을 통해 비용의 계절성을 감안해 15.8%로 예상한다”고 했다.