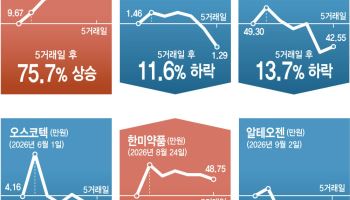
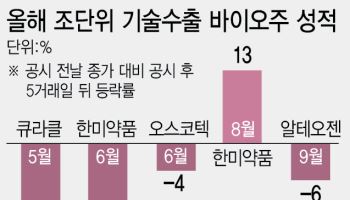
[이데일리 나은경 김혜선 기자] 1조9000억원 기술수출 발표가 있지마자 주식을 샀지만, 닷새 뒤 돌아온 것은 21.1%의 평가손실이었다. 지난 6월 일라이 릴리와 대형 기술수출 계약을 체결한 한미약품(128940)에 투자한 투자자 얘기다. 발표 당일 종가에 매수한 투자자는 5거래일 뒤 투자금의 5분의 1 이상을 잃은 셈이다. 같은 날 주가는 발표 전보다도 13.7% 낮았다. 조단위 계약이라는 호재가 투자 수익을 보장하던 공식은 작동하지 않았다.
불과 지난해만 해도 대형 기술수출은 발표 이후에도 매수세를 끌어들이는 강력한 호재였다. 총 계약규모 1조원 이상이었던 지난해 기술수출 사례 4건 중 3건은 발표 당일보다 5거래일 뒤 주가가 더 높았다. 그러나 올해는 제약·바이오 업종의 매수 기반이 약해진 데다, 투자자들이 대형 계약 이후 개발 중단과 대금 지급 지연 등 다양한 경로를 목격하면서 계약 발표만으로 후속 성과를 낙관하기 어려워졌다. 이제는 기술수출의 규모를 넘어 실제 개발과 현금 유입으로 이어질 조건을 따져봐야 투자 수익을 기대할 수 있게 됐다.
 | | [이데일리 김정훈 기자] |
|
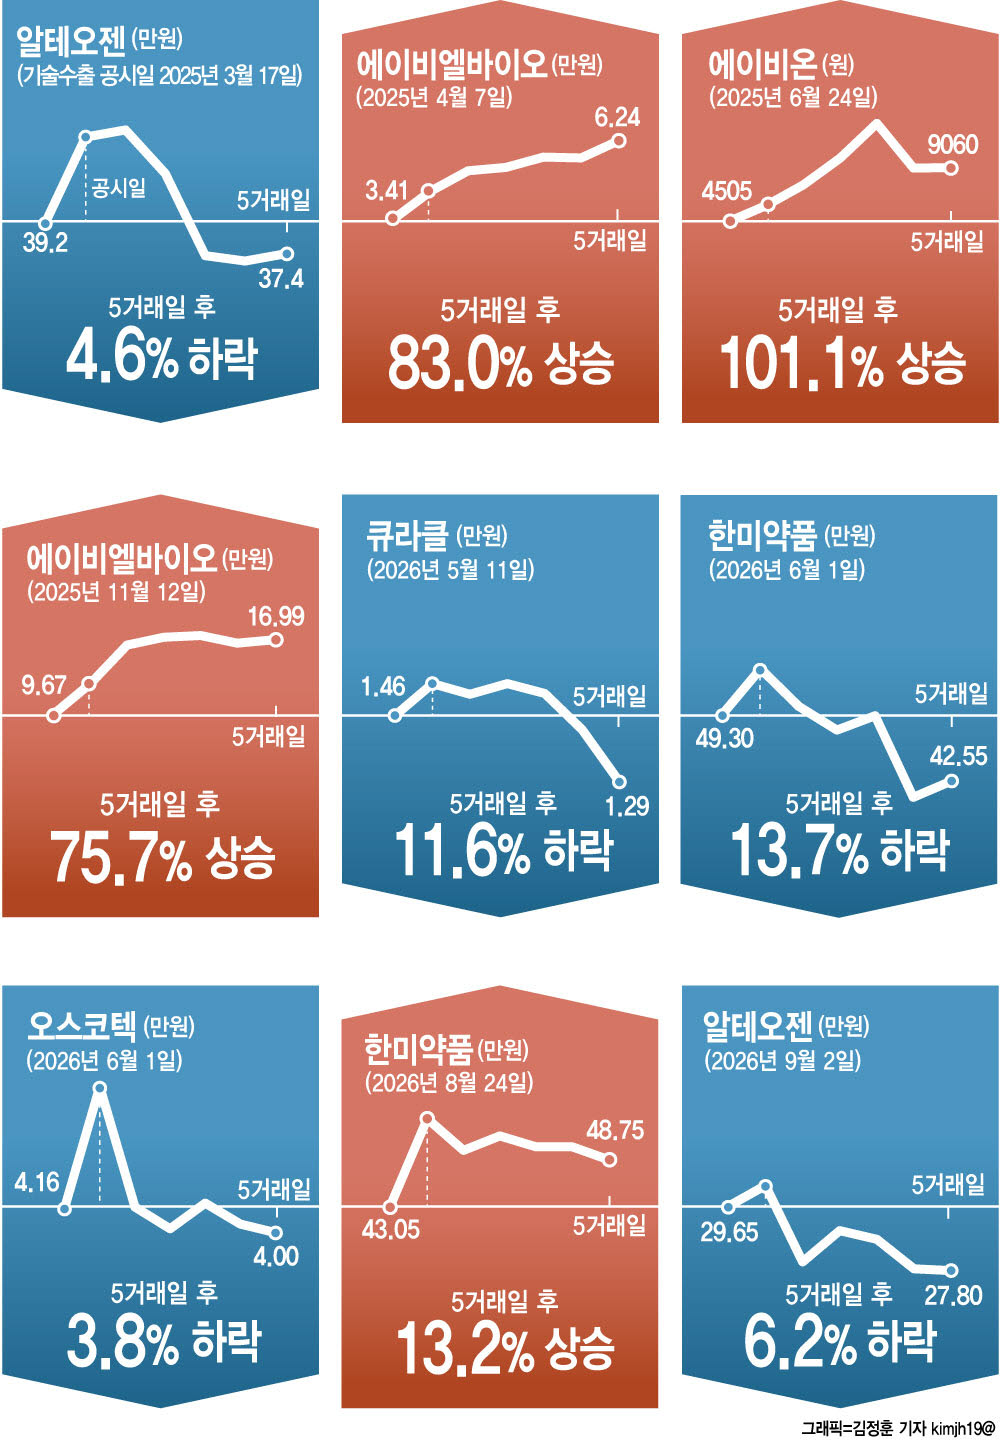
작년엔 닷새 뒤에도 급등…올해는 상승분 반납 본지가 분석한 지난해 대형 기술수출 4건 중 3건은 발표 5거래일 뒤 주가가 발표 전보다 75% 이상 올랐다. 에이비엘바이오(298380)의 두 차례 계약과 에이비온(203400) 계약이다. 2022~2023년 분석 대상 4건 역시 모두 발표 5거래일 뒤 주가가 올랐고, 같은 기간 소속 시장 지수도 웃돌았다.
반면 계약 총액이 1조원을 넘는 올해 기술수출 계약 5건은 모두 발표 당일엔 ‘반짝’ 상승했지만, 5거래일 뒤에도 발표 전 주가를 웃돈 것은 한미약품의 지난 8월 계약뿐이었다. 기술수출 호재가 모두 힘을 잃은 것은 아니지만, 과거처럼 계약 총액이 크다는 이유만으로 무조건 상승세가 지속되지는 않은 것이다.
올해 달라진 반응의 배경에는 업종 전반의 수급 약화가 있다. 키움증권은 지난 6월 보고서에서 코스닥 제약지수가 3월 말 이후 약 두 달 동안 41% 하락한 반면, 같은 기간 미국 나스닥 바이오지수(NBI)와 바이오 상장지수펀드(ETF) XBI는 각각 5%, 8% 상승했다고 분석했다. 글로벌 바이오산업의 경쟁력 훼손보다 국내 수급 악화와 다른 업종으로의 쏠림이 크게 작용했다는 진단이다. 그러면서 기술수출 계약을 보는 투자자들의 눈은 더 깐깐해졌다.
반환된 에페는 허가…임상 늘리던 BMS는 개발중단 계약 이후의 경로를 보면 계약 총액만으로 기술수출의 성패를 판단하기 어려운 이유가 더 분명해진다. 한미약품의 비만치료제 ‘에페’와 오름테라퓨틱(475830)의 ‘ORM-6151’은 각각 반환과 계약 체결 당시의 평가가 개발의 최종 결과를 뜻하지 않는다는 사례다.
‘에페’는 2015년 사노피가 한미약품에서 기술도입해 당뇨병 치료제로 개발하다 2020년 권리를 반환했다. 사노피의 권리 반환 의향이 공개된 2020년 5월 14일 한미약품 주가는 하루 만에 9.5% 하락했다. 그러나 한미약품은 개발을 이어가 약 6년 뒤 국내 허가까지 도달했다. 사노피와 약 6000명의 제2형 당뇨병 환자를 대상으로 진행하며 축적한 글로벌 임상자료도 자체 개발의 기반이 됐다.
반환은 파트너를 잃었다는 점에서 부담이지만, 후보물질의 가치가 모두 사라졌다는 의미는 아니었다. 반환 사실 자체보다 남아 있는 임상 근거와 한미약품의 후속 개발 능력이 이후 가치를 좌우한 것이다.
반대로 오름테라퓨틱은 BMS에 ORM-6151을 넘기고 선급금 1억 달러(약 1300억원)를 확보했지만, 후속 개발이 중단되면서 추가 마일스톤 수령 기회가 사라졌다. 회사의 유일한 임상 자산마저 멈추면서 단백질분해제·항체접합체(DAC) 선두주자로서 기술력을 임상에서 입증할 기회도 뒤로 밀렸다.
BMS는 지난해 병용요법을 추가하고 예상 모집 인원을 35명에서 105명으로 늘렸다. 올해 4월에도 스페인 임상기관을 추가했다. 불과 5개월만에 개발 중단으로 방향을 틀었다. 구체적인 판단 근거는 공개되지 않았지만, 임상 수행기관과 모집 규모가 확대됐다고 반드시 개발 순항을 담보하는 것은 아님을 보여주는 케이스다.
뉴코와의 계약도, 조단위 빅파마 계약도 ‘그다음’ 확인해야 디앤디파마텍(347850)은 저평가받던 뉴코와의 계약이 ‘신의한수’가 될 수 있음을 보여준 사례다. 뉴코는 외부에서 도입한 기술 등을 중심으로 신약을 개발하는 신설 기업을 뜻한다. 개발 이력이 짧고 후속 자금 조달에도 불확실성이 있어, 빅파마와의 계약에 비해 보수적인 평가를 받곤 한다.
디앤디파마텍은 2023~2024년 뉴코인 멧세라에 경구용 비만치료제 후보물질 6종을 총 8억350만달러(약 1조원) 규모로 기술이전했다. 당시에는 낯선 신생 기업이 개발을 제대로 이어갈 수 있을지에 대해 시장이 물음표를 던졌지만, 빅파마인 화이자와 노보 노디스크가 멧세라를 차지하기 위해 인수 경쟁을 벌이면서 위상이 달라졌다. 결국 화이자가 멧세라를 품으면서 디앤디파마텍이 이전한 자산도 빅파마의 개발 체계에 편입됐다.
디앤디파마텍 주가는 화이자의 멧세라 인수 공식 발표 전인 지난해 9월 19일 4만1525원에서 최종적으로 인수가 완료된 11월 14일 8만5200원으로 약 두 달 만에 105.2% 올랐다. 특히 그 사이 노보 노디스크가 멧세라에 경쟁 인수 제안까지 한 것으로 알려지면서 불과 5거래일간(10월 29일 4만9710원→11월 5일 8만96원) 61.1% 급등했다.
하지만 이 역시 아직 ‘꽃길’이 보장된 것은 아니다. 화이자는 지난 8월 디앤디파마텍의 경구용 전달기술 ‘오랄링크’가 적용된 MET-224o의 개발 중단을 밝혔다. 디앤디파마텍은 이에 대해 기술 자체의 문제가 아닌 후보 선별 전략에 따른 결정이라고 설명했다. 현재 확인된 협업이 임상에서 유효성을 입증할 자산으로 이어질지가 다음 평가 지점이다.
계약 총액이 크다고 반드시 성공적인 기술수출로 평가할 수 있는 것도 아니다. 에이비온(203400)은 지난해 6월 최대 1조8000억원 규모의 기술수출을 발표했지만 약 16개월이 지난 현재까지 선급금 수령 공시가 없다. 지난해 매출은 약 8억8000만원으로, 매출액의 10%에 해당하는 약 8800만원 이상의 기술이전 대가 수령이 확정되면 공시 대상이 된다. 관련 공시가 없다는 점에서 당초 제시한 선급금은 아직 확보하지 못한 것으로 추정된다. 선급금 미수령을 곧바로 계약 해지로 볼 수는 없지만, 투자자가 계약 총액을 기업가치로 평가하려면 지급 조건과 이행 일정이 얼마나 구체적으로 확인되는지 살펴야 한다.
미국에서는 급락했던 제약·바이오주가 회복하는 사례가 나타나고 있다. 미국 머크(MSD)는 지난해 5월 14일 주가가 73.47달러(약 9만8000원)까지 내려 당시 52주 최고가보다 45.4% 하락했다. 그러나 올해 10월 15일 종가는 145.19달러(약 19만3000원)로, 지난해 5월 저점의 약 두 배까지 회복했다. 미국 바이오업종 상장지수펀드(ETF)인 XBI 역시 지난해 4월 장중 66.66달러(약 8만9000원)까지 밀렸지만 이후 반등해 올해 10월 15일 149.78달러(약 20만원)로 마감했다. 지난해 4월 저점 대비 약 125% 오른 수준이다.
한 제약·바이오 담당 애널리스트는 “미국 바이오주가 부진을 벗어나 회복하는 흐름을 보이고 있고 국내도 시차를 두고 영향을 받을 수 있어 내년 초에는 올해보다 나은 흐름을 기대한다”며 “단기 호재와 악재에 일희일비하기보다 임상과 현금 유입으로 경쟁력을 입증할 기업을 선별하며 반등 시점을 기다릴 필요가 있다”고 말했다.